Banpará: servidores relatam descontos excessivos e sem explicação na conta salário. Entenda o que fazer
Servidores que recebem o salário no Banpará relatam descontos que consomem a renda sem dizer a que contrato se referem. A lei garante o direito de saber o que se paga, de cancelar a autorização de débito em conta e de pedir a devolução do que foi cobrado indevidamente. Em um caso no Pará, a Justiça mandou suspender os descontos.

Uiliam Jesus, OAB/BA 60.363
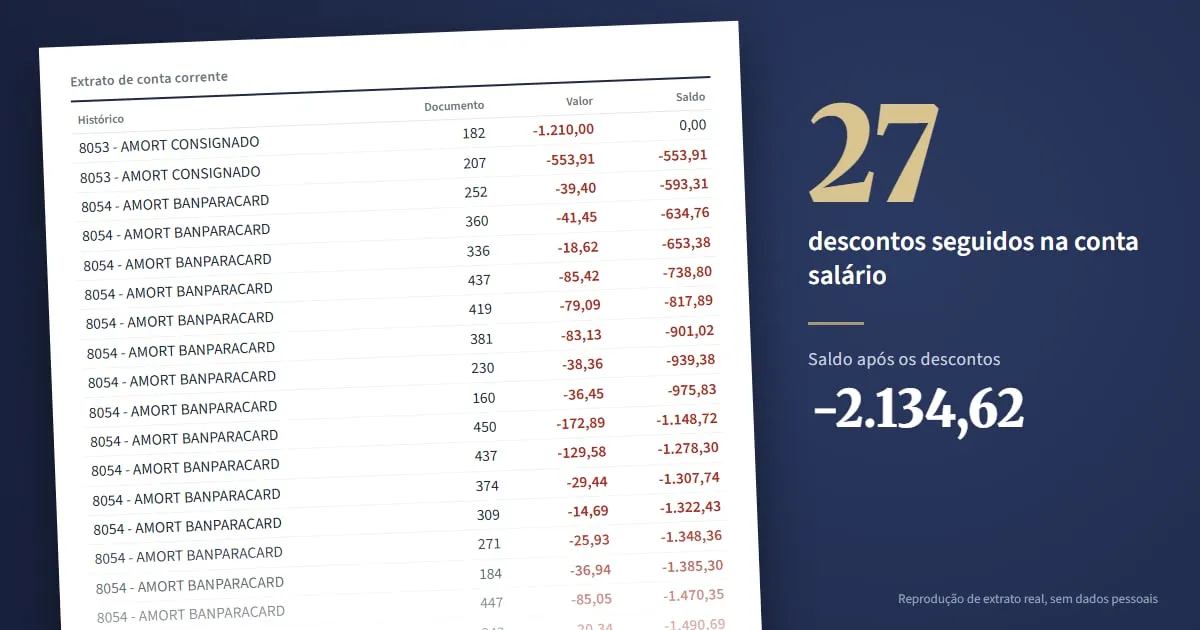
O salário cai na conta do Banpará pela manhã. À tarde, quase nada sobra. No extrato aparecem dezenas de linhas com nomes que ninguém entende: amortização Banparacard, amortização de empréstimo, amortização sazonal, liquidação antecipada, pacote de tarifas. O servidor pede explicação na agência e volta para casa sem resposta.
Esse é o relato que tenho ouvido, quase diariamente, de servidores públicos que recebem o salário no banco. Os descontos do Banpará se acumulam sem que o cliente saiba a que contrato se referem, com que juros e por quanto tempo. Muitos contam, também, que foram pressionados a assinar acordos e confissões de dívida dentro da própria agência, sem tempo para ler e sem cópia do que assinaram.
Um caso que chegou à Justiça do Pará
Um desses casos já está nos tribunais. Um servidor público estadual via o salário ser consumido, mês após mês, por descontos lançados pelo Banpará em sua conta, a ponto de restarem poucos reais depois do crédito. Ele procurou o banco, pediu explicações e pediu para pagar o financiamento da casa por boleto, para ao menos saber o que estava pagando. Recebeu negativa. Tentou entregar um pedido por escrito na agência, e o banco se recusou a receber o documento.
Na Justiça, o servidor obteve decisão liminar que determinou ao Banpará a suspensão da exigibilidade de todos os empréstimos, consignados, financiamentos e cartões em nome dele, a apresentação de todos os contratos e da movimentação da conta dos últimos cinco anos e a emissão de boletos individualizados do financiamento imobiliário, sob pena de multa diária.
Segundo as decisões do processo, a ordem não foi cumprida por mais de dois anos, mesmo com a multa elevada ao limite. O próprio juiz registrou que a conduta do banco beirava o litígio de má-fé e configurava ato atentatório à dignidade da justiça. Enquanto isso, sem boletos para pagar o financiamento, o servidor viu o banco iniciar a execução extrajudicial do imóvel e designar leilão. Uma nova decisão suspendeu o leilão e os efeitos da retomada do imóvel, ao reconhecer que o atraso decorreu da recusa do próprio banco em fornecer o meio de pagamento determinado pela Justiça.
O processo segue em andamento, e o banco sustenta em sua defesa a regularidade das operações. Mas o caso mostra que a Justiça pode, e deve, agir quando o salário de um servidor é consumido sem transparência.
Como os descontos acontecem
Rubricas que não explicam nada. O extrato mostra o débito, mas não diz a qual contrato ele pertence, qual é a taxa de juros nem quanto falta pagar. Sem essas informações, ninguém consegue saber se a cobrança está correta.
O empréstimo que paga outro empréstimo. Muitas vezes o “dinheiro novo” é um refinanciamento: o empréstimo novo quita o antigo e o cliente recebe só a diferença. O IOF é cobrado de novo sobre toda a dívida, o prazo recomeça e a parcela aumenta. Em extratos que analisei, de cada 100 reais apresentados como empréstimo novo, cerca de 85 reais serviram apenas para quitar dívidas antigas.
O cartão que vira dívida de anos. No Banparacard, um saque ou um saldo negativo pode ser convertido automaticamente em empréstimo parcelado, debitado todo mês direto da conta, quase sempre no limite máximo de parcelas permitido.
O consignado que escapa da folha. Quando a margem consignável se esgota, parcelas passam a ser cobradas diretamente na conta corrente. O limite que deveria proteger o salário deixa de funcionar.
Pressão para assinar acordo ou confissão de dívida
Desde 2021, o Código de Defesa do Consumidor proíbe expressamente que o banco assedie ou pressione o consumidor para contratar crédito (art. 54-C, IV). Você tem direito de levar o documento para ler com calma e de receber cópia de tudo o que assinar. E quem já assinou não perdeu o direito de questionar: pela Súmula 286 do Superior Tribunal de Justiça, a renegociação ou a confissão de dívida não impede a discussão de ilegalidades dos contratos anteriores.
O que a lei garante ao servidor
- Saber o que está pagando: taxa de juros, custo efetivo total, número de parcelas e cópia dos contratos (Código de Defesa do Consumidor, arts. 6º, III, e 52).
- Cancelar a autorização de débito automático: pelo entendimento do Superior Tribunal de Justiça (Tema 1085), o desconto em conta só vale enquanto a autorização existir. A dívida continua, mas pode ser paga por boleto.
- Crédito responsável: o banco deve avaliar se o cliente tem condições de pagar antes de conceder ou renovar empréstimos (art. 54-D do Código de Defesa do Consumidor).
- Proteção contra o superendividamento: a Lei 14.181/2021 preserva o mínimo existencial e permite um plano de pagamento compatível com a renda.
- Devolução do que foi cobrado indevidamente, em regra em dobro, quando não houver engano justificável (art. 42, parágrafo único, do Código de Defesa do Consumidor).
Transparência não é favor
O salário do servidor tem natureza alimentar. É com ele que se pagam o aluguel, a escola dos filhos e a comida da semana. Nenhuma instituição financeira pode transformar essa renda em uma fila de descontos sem explicação, renovar dívidas sem mostrar o custo ou pressionar o cliente a assinar o que ele não entende.
Se você é servidor e se reconheceu nesta história, não espere a situação se agravar. Guarde seus extratos e contracheques e busque orientação jurídica. Analisar o extrato linha por linha é o primeiro passo para descobrir o que está sendo cobrado, e é esse o trabalho que fazemos todos os dias com servidores em situação parecida.
E se este texto pode ajudar alguém, compartilhe com um colega. Muita gente sofre calada por achar que não há o que fazer.
Está passando por isso?
Converse com o escritório. Cada caso tem detalhes que mudam a resposta.
Falar com especialistaConhece alguém nessa situação? Envie este texto para essa pessoa.
Uiliam Jesus, OAB/BA 60.363
Perguntas frequentes
O Banpará pode descontar parcelas direto da minha conta salário?
Só com autorização. Pelo entendimento do Superior Tribunal de Justiça (Tema 1085), o desconto em conta vale enquanto a autorização existir. A autorização pode ser cancelada: a dívida continua, mas pode ser paga por boleto.
Assinei uma confissão de dívida na agência. Ainda posso questionar?
Sim. Pela Súmula 286 do Superior Tribunal de Justiça, a renegociação ou a confissão de dívida não impede a discussão de ilegalidades dos contratos anteriores.
Tenho direito a cópia dos contratos e a saber os juros?
Sim. O Código de Defesa do Consumidor garante informação clara sobre taxa de juros, custo efetivo total e número de parcelas, e o direito de receber cópia do que foi assinado (arts. 6º, III, e 52).
Posso receber de volta o que foi cobrado indevidamente?
Em regra, sim, e em dobro, quando não houver engano justificável (art. 42, parágrafo único, do Código de Defesa do Consumidor). Isso depende da análise dos contratos e do extrato.
Fontes
- Código de Defesa do Consumidor (Lei 8.078/1990), arts. 6º, 42, 52, 54-C e 54-D (1 de julho de 2021)
- Superior Tribunal de Justiça, Tema Repetitivo 1085: descontos de empréstimo em conta-corrente (9 de março de 2022)
- Lei 14.181/2021: prevenção e tratamento do superendividamento (1 de julho de 2021)