Banco recusou a portabilidade do salário ou continua descontando depois do cancelamento? Veja o que fazer
Você tem direito de receber o salário, a aposentadoria ou o benefício do INSS no banco que escolher, e de cancelar a autorização para o banco descontar parcelas da sua conta. Se o banco recusar a portabilidade sem motivo ou continuar descontando depois do cancelamento, é possível exigir o cumprimento, pedir a devolução em dobro e, conforme o caso, indenização.

Uiliam Jesus, OAB/BA 60.363
Você pede para levar o salário ou o benefício do INSS para outro banco, e o pedido volta “recusado”. Você cancela o débito automático do empréstimo, e o banco segue descontando. Na agência, ninguém explica. No telefone, a resposta é que “não há contrato ativo”.
Essa situação é mais comum do que parece, e tem solução.
Seus direitos: portabilidade e cancelamento do débito
Portabilidade de salário e de benefício. A Resolução 5.058/2022 do Conselho Monetário Nacional garante que quem recebe salário, aposentadoria, pensão ou benefício do INSS pode pedir a transferência para a conta que escolher. O pedido pode ser feito no banco de origem ou pelo banco de destino.
Cancelamento do débito automático. A Resolução 4.790/2020 garante o direito de cancelar a autorização para o banco descontar da sua conta. E o Superior Tribunal de Justiça, no Tema 1.085, firmou que os descontos de empréstimo em conta só valem enquanto a autorização existir.
Informação clara. O Código de Defesa do Consumidor garante resposta clara e motivada. Recusa genérica ou resposta que contradiz os próprios registros do banco é falha do serviço.
O banco pode recusar a portabilidade porque você tem empréstimo?
Não. O empréstimo continua existindo, mas não dá ao banco o direito de prender o seu salário ou benefício. Ele pode descontar as parcelas devidas no momento da transferência. O que não pode é bloquear a mudança ou recusar sem dizer o motivo.
E se o banco continuar descontando depois do cancelamento?
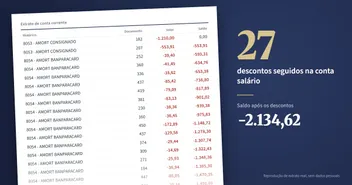
Depois que você cancela a autorização, o banco precisa cobrar a dívida de outra forma, como boleto. Descontos feitos depois do cancelamento podem ser considerados indevidos e, em regra, devolvidos em dobro, quando não houver engano justificável.
Cláusulas que chamam os descontos de “irrevogáveis” ou “irretratáveis” têm sido afastadas pela Justiça, por contrariarem a regra do Banco Central e o Código de Defesa do Consumidor.
O que a Justiça tem decidido
Em 2026, a Justiça da Bahia condenou o Banco BMG por recusar sem motivo a portabilidade de um benefício do INSS e por continuar descontando parcelas depois do cancelamento da autorização. A sentença mandou reprocessar a portabilidade, proibiu novas recusas genéricas, determinou a devolução em dobro dos descontos e fixou indenização por danos morais. Leia a notícia.
O que fazer quando o banco recusa a portabilidade ou continua descontando
- Exigir o processamento da portabilidade, com resposta por escrito e motivo específico, se houver pendência.
- Formalizar o cancelamento do débito automático, por escrito ou por canal oficial, e guardar o protocolo.
- Registrar reclamação no Banco Central e no Consumidor.gov.br. Além de pressionar, isso vira prova.
- Pedir à Justiça que obrigue o banco a liberar a portabilidade e a parar os descontos, inclusive em caráter de urgência.
- Pedir a devolução em dobro do que foi descontado depois do cancelamento e, conforme o caso, indenização por danos morais.
Na prática: quando o salário ou o benefício é a renda da família, a Justiça costuma reconhecer a urgência. Cada caso, porém, depende das provas e dos documentos.
Documentos e provas que ajudam
- números de protocolo dos pedidos de portabilidade e de cancelamento;
- respostas do banco (e-mails, prints, mensagens do aplicativo);
- reclamações no Consumidor.gov.br ou no Banco Central;
- extratos mostrando os descontos feitos depois do cancelamento;
- contrato do empréstimo, se tiver.
Como funciona na prática
Você não precisa enfrentar o banco sozinho:
- Você envia os protocolos, as respostas do banco e os extratos pelo WhatsApp.
- O escritório analisa as datas, os descontos e a conduta do banco.
- Você recebe as alternativas, com os riscos e os prazos de cada uma.
Erros comuns
- Pedir só por telefone, sem protocolo. Depois fica difícil provar quando o pedido foi feito.
- Achar que cancelar o débito resolve a dívida. A dívida continua; o que muda é a forma de pagar.
- Aceitar a recusa sem motivo. O banco precisa dizer, por escrito, o que impede a portabilidade.
Conhece alguém que não consegue mudar o salário ou o benefício de banco? Envie este texto para essa pessoa.
Está passando por isso?
Converse com o escritório. Cada caso tem detalhes que mudam a resposta.
Falar com especialistaConhece alguém nessa situação? Envie este texto para essa pessoa.
Uiliam Jesus, OAB/BA 60.363
Perguntas frequentes
O que é portabilidade de salário?
É o direito de pedir que o salário, a aposentadoria, a pensão ou o benefício creditado em um banco seja transferido para a conta de sua escolha, em outro banco ou no mesmo.
O banco pode recusar a portabilidade porque tenho empréstimo com ele?
O empréstimo não autoriza bloquear a portabilidade. O banco pode descontar as parcelas devidas no momento da transferência, mas não pode impedir a mudança nem recusar sem dizer o motivo.
Se eu cancelar o débito automático, deixo de dever?
Não. A dívida continua. O cancelamento só retira do banco a autorização para descontar direto da conta, e o pagamento passa a ser feito por boleto ou outro meio.
Tenho direito de receber de volta o que foi descontado depois do cancelamento?
Em regra, sim, e em dobro, quando não houver engano justificável (art. 42, parágrafo único, do Código de Defesa do Consumidor). Isso depende da análise do caso.
Preciso guardar algum comprovante?
Sim. Guarde os números de protocolo, as respostas do banco, prints e extratos. São eles que mostram quando você pediu e o que o banco fez depois.
Fontes
- Resolução CMN 5.058/2022: portabilidade salarial (Banco Central) (15 de dezembro de 2022)
- Resolução CMN 4.790/2020: autorização e cancelamento de débitos em conta (Banco Central) (26 de março de 2020)
- Superior Tribunal de Justiça, Tema Repetitivo 1085: descontos de empréstimo em conta-corrente (9 de março de 2022)
- Código de Defesa do Consumidor (Lei 8.078/1990), arts. 6º, 39, 42 e 51 (1 de julho de 2021)